


A imobiliária assina um plano com cinquenta mil créditos no mês. No trigésimo dia o saldo está no limite e ninguém na operação sabe dizer quem consumiu o quê. O gestor olha para os oito corretores da equipe. Não tem resposta. O produto está funcionando exatamente como contratado; o que falha é a leitura do consumo, e é nesse ponto que a gestão de créditos imobiliária IA deixa de ser detalhe de contrato e vira tarefa de gestão.
Crédito, nesse modelo, é a unidade de consumo do trabalho executado por um agente de IA dentro da plataforma: cada ação concluída debita uma quantidade definida. Não é assinatura mensal diluída, não é franquia de armazenamento. É trabalho medido.
Por que ninguém sabe quem gastou os créditos no dia 30
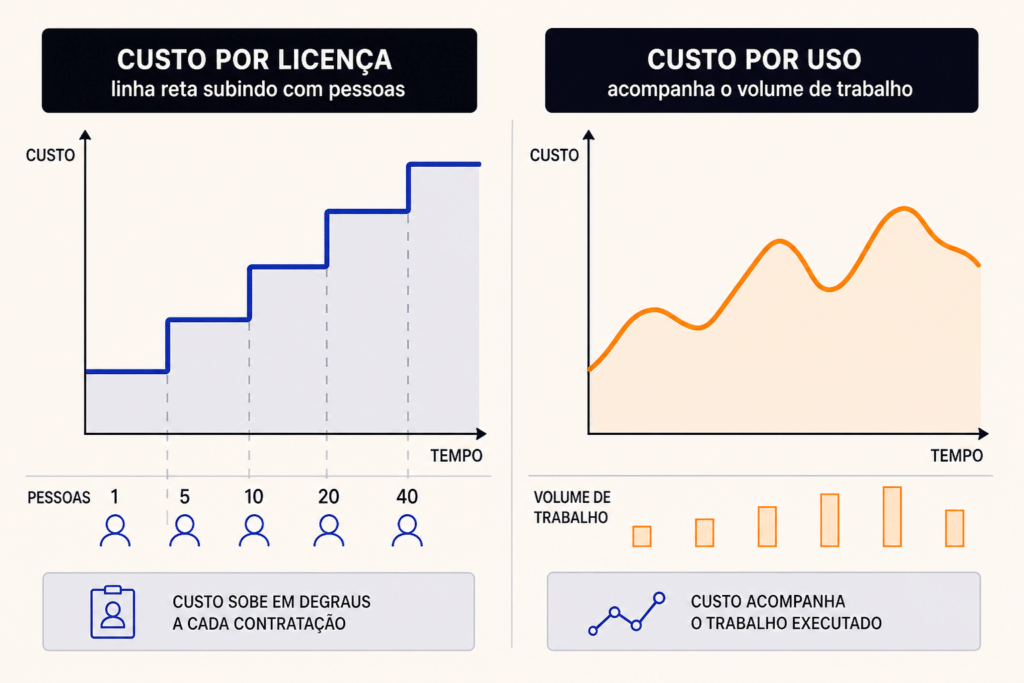
A resposta curta: o gestor de imobiliária aprendeu a comprar software por licença, e licença não pede acompanhamento. Quando o custo é fixo por usuário, o comportamento de cada pessoa dentro da ferramenta é irrelevante para a fatura.
Contratou corretor, somou uma licença. O custo crescia junto com a folha e nada mais. Quem abria o sistema todo dia e quem não abria nunca pagavam o mesmo valor. Era previsível para o orçamento do ano. Essa previsibilidade tinha um efeito colateral que ninguém notava: dispensava qualquer leitura de uso. Não havia nada para ler.
Quem monta orçamento anual costuma agrupar tudo numa linha só de custo operacional. Imobiliária média lança software junto com telefonia, portal e material de captação, revisa uma vez por ano e segue. O modelo de consumo por uso quebra essa rotina, porque a linha deixa de ser constante e passa a refletir o que a equipe fez.
Gestão de créditos imobiliária IA é diferente de licença por usuário
A diferença estrutural é uma só: o custo não cresce com o número de pessoas na equipe, cresce com o volume de trabalho executado. Dois corretores no mesmo plano, com o mesmo acesso e a mesma permissão, podem terminar o mês com consumos completamente diferentes.
Um consulta quarenta proprietários por dia sem critério de região ou de perfil de imóvel. Outro consulta dois, os certos, e sai para a rua. Sem visibilidade por pessoa, os dois aparecem como exatamente o mesmo corretor na fatura. A conta agregada não distingue trabalho de desperdício.
O modelo já não é hipótese de mercado: é a realidade operacional de mais de 4.500 clientes pagantes da EEMOVEL (base de faturamento da EEMOVEL, agosto de 2026). A pergunta que sobra para o gestor não é se o consumo por uso vai chegar na operação dele. É que tipo de leitura ele vai ter quando chegar.
O que consome crédito e o que não consome numa plataforma de IA
Antes de falar em controle, o gestor precisa saber onde a conta nem começa. Pesquisar é livre. O crédito entra quando uma ação é executada em nome do corretor, e é exatamente aí que a decisão precisa ser deliberada.
| Não consome crédito | Consome crédito |
|---|---|
| Busca de anúncios e imóveis | Consulta que identifica o proprietário de um imóvel |
| Alerta de imóvel novo, queda de preço, imóvel que voltou ao mercado | Avaliação e PTAM (Parecer Técnico de Avaliação Mercadológica) |
| Mover card no funil, interação manual | Publicação de imóvel em portais |
| Imóvel salvo em rascunho | Distribuição e repique de lead (reenvio automático quando o prazo de resposta estoura) |
| Alteração de configuração e gestão de equipe | Registro automático no CRM |
| Relatórios, dashboards e métricas de consumo | Criação de campanha e geração de criativos |
Duas regras fecham o desenho e valem repetir para o time:
- Todo consumo é por uso, em tempo real. Não existe débito recorrente de crédito por imóvel que continua no ar.
- Ação que não obteve sucesso não é debitada.
Essa separação muda a orientação que o gestor dá para a equipe. Não faz sentido pedir para o time “pesquisar menos”. Faz sentido pedir critério em cada consulta.
O que governança de uso de agente de IA significa na prática
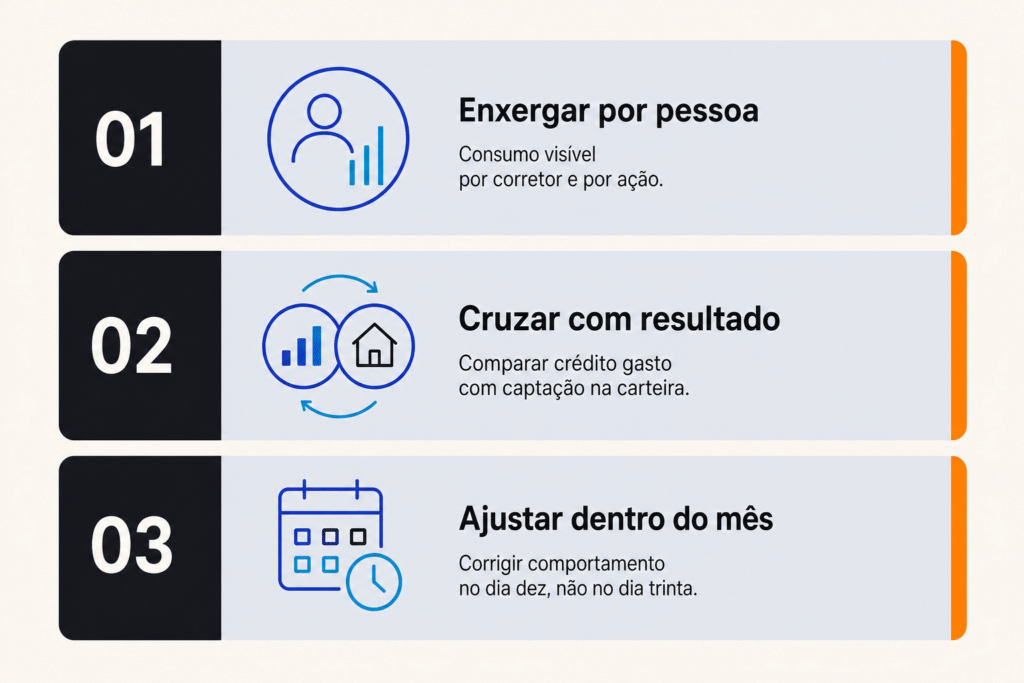
Governança aqui não é sistema de aprovação. São três leituras que cabem num relatório e numa conversa de dez minutos com o time.
- Enxergar consumo por corretor, não só o total da conta. O número agregado informa apenas que acabou. O número por pessoa informa onde acabou, e se o gasto está concentrado em ações de alto valor (avaliação para uma reunião já marcada, publicação de imóvel que entrou na carteira) ou em consulta solta que ninguém deu seguimento.
- Cruzar consumo com resultado. Oitocentos créditos gastos por um corretor que trouxe duas captações para a carteira formam um custo de aquisição saudável. Oitocentos créditos gastos por outro corretor que não trouxe nenhuma são a mesma linha na fatura contando uma história oposta. Sem esse cruzamento, o gestor subsidia consulta que não vira carteira e chama isso de investimento em tecnologia. Vale combinar isso com um método simples de calcular o custo de aquisição de uma captação.
- Ajustar dentro do mês, não na renovação. Consumo por uso é visível em tempo real. Isso permite corrigir comportamento no dia dez, em vez de descobrir no dia trinta, quando a única saída disponível é comprar crédito avulso.
Três sinais indicam que a operação está consumindo sem leitura:
- O saldo acaba sempre nos últimos cinco dias do ciclo, mês após mês.
- O gestor não consegue nomear, de memória, os dois maiores consumidores da equipe.
- Nenhuma captação nova entrou na carteira na semana de maior consumo.
O erro mais comum: tratar crédito como custo fixo
O erro de gestão mais frequente nesse modelo é tratar crédito como mensalidade e resolver o desconforto comprando um plano maior por segurança. A conta deixa de apertar. Junto com o aperto, some o sinal de onde o time está gastando o trabalho executado.
A escada de planos existe justamente para acomodar operações de porte diferente. Os valores abaixo são da tabela pública de planos da EEMOVEL, vigente em 2026:
| Plano | Mensalidade | Créditos no mês |
|---|---|---|
| Gratuito | R$ 0 | 100 |
| Basic | R$ 397,00 | 5.000 |
| Starter | R$ 597,00 | 15.000 |
| Pro | R$ 997,00 | 50.000 |
| Enterprise | R$ 1.997,00 | 150.000 |
Entre a ponta de baixo e a de cima há uma variação de mil e quinhentas vezes no volume de trabalho contratado. Um corretor autônomo e uma operação com quarenta pessoas não moram na mesma linha dessa tabela, e é saudável que não morem.
Subir um degrau para não pensar mais no assunto compra tranquilidade e paga com informação. A pergunta útil é qual ação o time executa com apoio de IA, e qual retorno ela devolve para a carteira. Respondida essa, o degrau certo aparece sozinho.
Controle de consumo por corretor não é racionamento
Controle de consumo por corretor é leitura, não bloqueio. Criar aprovação para cada consulta devolveria ao gestor exatamente o trabalho administrativo que a automação tinha acabado de tirar dele. E ainda atrasaria a única coisa que o corretor precisa fazer rápido: chegar antes no imóvel certo.
Governança, nesse contexto, é olhar um relatório e saber conduzir uma conversa a partir dele. Dois corretores, oitocentos créditos gastos cada um no mês, uma captação de diferença entre os dois — o gestor que ignora essa diferença não está economizando nada, só adiando a pergunta. O que ele faz com essa diferença define se a IA entrou na operação para ampliar margem ou apenas para trocar um tipo de desperdício por outro.
Essa leitura fica mais simples quando portais, funil de captação, distribuição de lead e relatório de consumo vivem no mesmo lugar. Quando o gestor precisa cruzar planilha própria com extrato de ferramenta e painel de portal, a conversa não acontece: o dado chega tarde demais, geralmente numa reunião de segunda-feira em que ninguém trouxe o número certo. É esse o argumento prático do sistema operacional da imobiliária, e ele aparece com clareza quando a operação consolida portal, CRM e planilha numa base só. Para equipes com plantão e rodízio, vale entender também como critérios de distribuição de leads afetam o consumo e o tempo de resposta.
Olhar o relatório, aliás, não consome crédito nenhum.
Perguntas frequentes sobre consumo de crédito na imobiliária
Buscar imóvel na plataforma consome crédito?
Não. Busca de anúncios, alertas de imóvel novo, queda de preço e imóvel que voltou ao mercado não debitam nada. Mover card no funil, deixar imóvel em rascunho e abrir relatório também não consomem. O crédito entra quando uma ação é executada em nome do corretor, como consulta de proprietário, avaliação ou publicação em portal.
Como saber qual corretor está gastando mais crédito?
Pelo relatório de consumo por pessoa, que separa o gasto por corretor e por tipo de ação. O total da conta informa apenas que o saldo acabou. O número individual mostra onde acabou e em que tipo de trabalho, o que permite comparar crédito gasto com captação efetivamente trazida para a carteira no mesmo período.
Vale a pena subir de plano quando o crédito acaba antes do fim do mês?
Depende do que o consumo produziu. Se o gasto virou captação, avaliação e imóvel publicado, subir de plano é acompanhar o crescimento da operação. Se ninguém sabe dizer o que o consumo gerou, o plano maior só adia o diagnóstico por mais um ciclo e encarece o custo operacional da imobiliária sem contrapartida.
Crédito é cobrado mesmo quando a ação não dá certo?
Não. Ação que não obteve sucesso não é debitada. A cobrança acontece por uso, em tempo real, e apenas sobre execuções concluídas. Publicação de imóvel, por exemplo, debita uma vez no ato, sem cobrança recorrente enquanto o anúncio permanece no ar.
Preciso aprovar cada ação do time para controlar o consumo?
Não, e é desaconselhável. Aprovação item a item recria o gargalo administrativo que a automação tinha eliminado e atrasa o corretor no que ele precisa fazer rápido. O controle eficiente é posterior: ler o relatório por pessoa, cruzar com resultado e corrigir comportamento dentro do mês.
A EEMOVEL mede em tempo real o consumo de cada ação executada, por corretor, para o gestor cruzar crédito gasto com carteira construída ainda dentro do ciclo. Conheça os planos e a franquia de créditos da EEMOVEL.
